
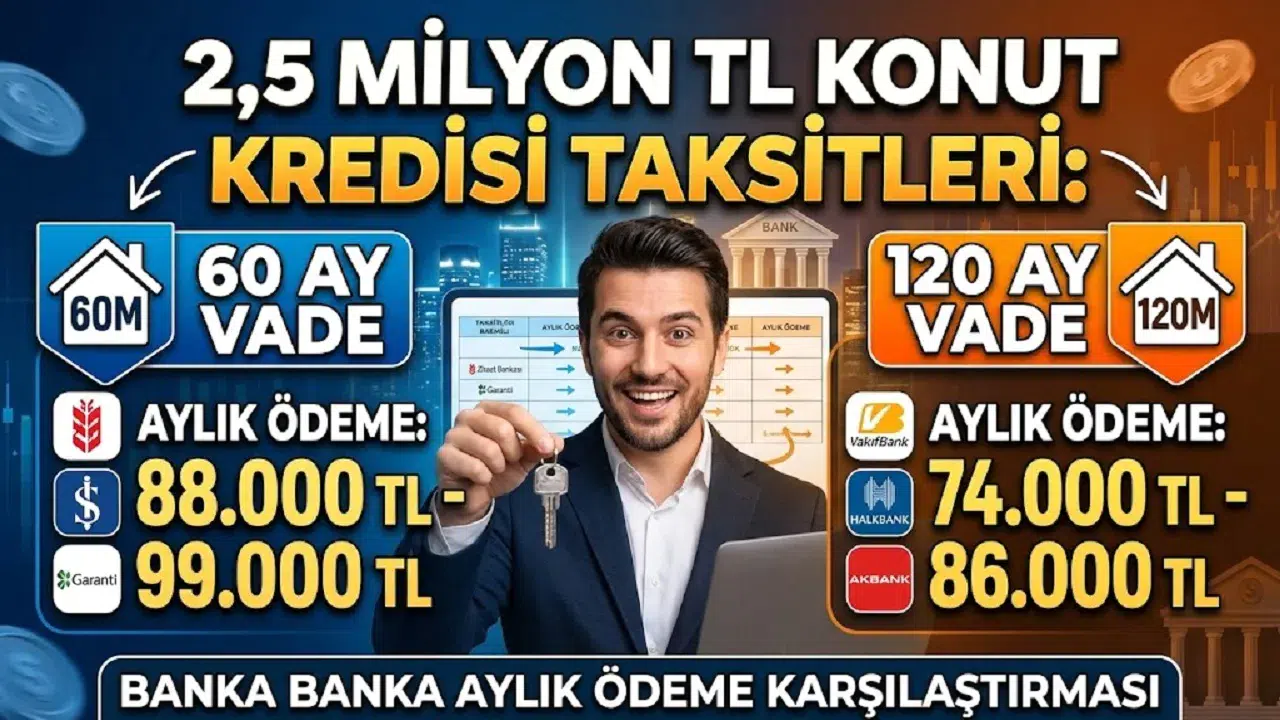
2,5 milyon TL konut kredisi için aylık taksit, Ekim 2026 sonundaki oranlarla 120 ay vadede yaklaşık 74 bin TL'den, 60 ay vadede ise yaklaşık 88 bin TL'den başlıyor. Bankaların konut kredisi oranları 26 Ekim 2026 itibarıyla aylık yüzde 2,87 ile yüzde 3,83 arasında. Aşağıda banka banka hesaplanmış taksitleri, hesaplamanın varsayımlarını ve krediye başvurmadan önce bilmeniz gerekenleri bulabilirsiniz.
Oranlar nereden alındı?
Tablodaki aylık faiz ve kâr payı oranları, bankaların açıkladığı oranları derleyen karşılaştırma verilerinden 26 Ekim 2026 tarihli haliyle alındı. Kuveyt Türk, Ziraat Katılım, Vakıf Katılım ve Emlak Katılım katılım bankası olduğu için oranlar faiz değil kâr payı. Bankalar oranlarını sık değiştirdiği ve kişiye özel teklif verdiği için başvuru öncesinde bankanın kendi sitesinden ya da şubesinden güncel teklifi almak gerekiyor.
Türkiye Cumhuriyet Merkez Bankası (TCMB), 22 Ekim 2026'daki toplantısında politika faizini yüzde 37'den yüzde 36'ya indirdi. Bu, Ocak 2026'dan bu yana ilk indirim. Faiz indiriminin kredi oranlarına yansıması genellikle birkaç haftaya yayılıyor.
Hesaplama nasıl yapıldı?
Taksitler, eşit taksitli kredilerde kullanılan standart formülle hesaplandı:
Aylık taksit = Kredi tutarı × i ÷ [1 − (1 + i)−n]
- Kredi tutarı: 2.500.000 TL
- i: aylık faiz veya kâr payı oranı (örneğin yüzde 2,89 için 0,0289)
- n: vade (60 veya 120 ay)
- Vergiler: Konut kredileri Kaynak Kullanımını Destekleme Fonu (KKDF) ve Banka ve Sigorta Muameleleri Vergisi (BSMV) dışında tutulduğu için faize vergi eklenmedi. İhtiyaç ve taşıt kredilerinde bu iki kalem taksiti belirgin biçimde artırır.
- Dahil olmayanlar: Kredi tahsis ücreti, ekspertiz ücreti, ipotek masrafı, DASK, konut sigortası ve hayat sigortası primleri hesaba katılmadı.
- Vade varsayımı: Her banka için 60 ve 120 ayda aynı oran kullanıldı. Bazı bankalar kısa vadede farklı oran uygulayabiliyor.
2,5 milyon TL konut kredisi: banka banka taksitler
| Banka | Aylık oran | 60 ay taksit | 60 ay toplam | 120 ay taksit | 120 ay toplam |
|---|---|---|---|---|---|
| Kuveyt Türk (kâr payı) | %2,87 | 87.831 TL | 5.269.888 TL | 74.239 TL | 8.908.650 TL |
| Ziraat Bankası | %2,89 | 88.214 TL | 5.292.856 TL | 74.696 TL | 8.963.563 TL |
| Ziraat Katılım (kâr payı) | %2,89 | 88.214 TL | 5.292.856 TL | 74.696 TL | 8.963.563 TL |
| Vakıf Katılım (kâr payı) | %2,94 | 89.174 TL | 5.350.463 TL | 75.843 TL | 9.101.189 TL |
| QNB | %2,99 | 90.139 TL | 5.408.337 TL | 76.994 TL | 9.239.297 TL |
| Halkbank | %2,99 | 90.139 TL | 5.408.337 TL | 76.994 TL | 9.239.297 TL |
| TEB | %3,09 | 92.081 TL | 5.524.878 TL | 79.307 TL | 9.516.894 TL |
| Garanti BBVA | %3,13 | 92.863 TL | 5.571.785 TL | 80.237 TL | 9.628.426 TL |
| Akbank | %3,15 | 93.255 TL | 5.595.301 TL | 80.702 TL | 9.684.293 TL |
| Emlak Katılım (kâr payı) | %3,39 | 98.011 TL | 5.880.631 TL | 86.330 TL | 10.359.636 TL |
| ING | %3,54 | 101.030 TL | 6.061.819 TL | 89.883 TL | 10.785.912 TL |
| Şekerbank | %3,58 | 101.842 TL | 6.110.495 TL | 90.834 TL | 10.900.074 TL |
| ICBC Turkey | %3,83 | 106.967 TL | 6.418.023 TL | 96.815 TL | 11.617.756 TL |
Toplam geri ödeme tutarları masrafsız, yalnızca anapara ve faizden oluşuyor. Bankanın ödeme planında görülecek rakam, ücret ve sigortalar nedeniyle bundan biraz yüksek olabilir.
60 ay mı, 120 ay mı?
En düşük orandaki bankada vadeyi 60 aydan 120 aya uzatmak aylık taksiti yaklaşık 13.600 TL azaltıyor. Buna karşılık toplam geri ödeme yaklaşık 5,3 milyon TL'den 8,9 milyon TL'ye çıkıyor. Yani uzun vade aylık yükü hafifletiyor ama toplamda yaklaşık 3,6 milyon TL daha fazla ödeme anlamına geliyor.
Oran farkı da önemli: Yüzde 2,87 ile yüzde 3,58 arasındaki fark, 120 ay vadede aylık yaklaşık 16.600 TL, toplamda ise yaklaşık 2 milyon TL'lik ödeme farkı yaratıyor.
Başvurmadan önce bilinmesi gerekenler
- Gelir şartı: Bankalar çoğunlukla aylık taksitin hane gelirinin yarısını geçmemesini istiyor. 120 ayda yaklaşık 75 bin TL taksit için hanede en az 150 bin TL civarında belgelenebilir gelir gerekebilir.
- Kredi/değer oranı: Kullanılabilecek kredi, ekspertiz değerinin belirli bir oranıyla sınırlı. Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) kurallarına göre bu oran konutun değerine, enerji sınıfına ve ilk konut olup olmamasına göre değişiyor.
- Kampanyalar: Bazı bankalar yeni konut, belirli projeler ya da maaş müşterileri için farklı oranlar sunuyor. Tablodaki oranlar genel başlangıç oranları.
- Erken ödeme: Sabit faizli konut kredilerinde erken kapama tazminatı, kalan vadeye göre kalan anaparanın yüzde 1 veya yüzde 2'si ile sınırlı.
Sıkça sorulan sorular
Konut kredisinde BSMV ve KKDF ödeniyor mu?
Hayır. Bireysel konut kredileri bu iki kalemden muaf. Bu nedenle konut kredisinde ilan edilen oran, taksit hesabında doğrudan kullanılabiliyor.
Faiz indirimi kredi oranlarını hemen düşürür mü?
Hemen değil. TCMB'nin 22 Ekim'deki indirimi bankaların fonlama maliyetini zamanla etkiler; oranlardaki değişim genellikle birkaç hafta içinde görülür.
Taksitimi nasıl kesinleştirebilirim?
Bankanın internet sitesindeki hesaplama aracından ön hesap yapıp şubeden veya mobil uygulamadan size özel teklif ve ödeme planı istemeniz gerekir.
Kaynaklar: TCMB, BDDK, bankaların 26 Ekim 2026 itibarıyla ilan ettiği konut kredisi oranları.